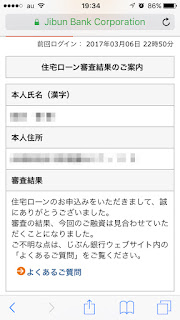
みなさん、こんにちは。最近花粉症にもにた症状に悩まされ1日にティッシュ一箱を使い切ってしまうリハビリです^^; はからずも桜の季節と同じくして、私にも春が来ました。 本審査をしていた信用金庫さんから審査通過の連絡が来ました!! 先週頭の本審査申請から約10日・・・正直長かったです。 『もしダメだったらどうしよう・・・』人間というものは心の中では諦めながらも、やはり色々と期待してしまっているようです。 こんなに一日を長く感じた10日間は人生のうちでもなかなかないでしょう。 いや~、それにしても嬉しい!本当に夢のようです。夢であっては困るのですが^^; 官報掲載日から数えて約6年2ヵ月で事前審査通過。 そしてそれから2週間で本審査通過です!! もちろん全銀連(JBA)には官報記載ありです。 ネット上ではノンバンクのフラット1択のような意見が多いですが、私はフラットを試す前に地元信用金庫での本審査通過となりました。金利は固定と変動のリスクを考えながらも、変動が固定金利を上回ったことがこの20年ほどではなかったことを加味して、変動で行くことにしました。結果、フラットを利用するよりもかなり総支払い金額を節約することが出来そうです。 そして次回はいよいよ金銭消費貸借契約(いわゆる金消)になり、その後融資実行と同日に新居の引渡しとなる予定です。ここまであと2週間の予定。色々と忙しくなりそうです。 さて、本審査を通過したにもかかわらず情報開示の癖は抜けていませんでして、早速CICを開示してみました。JICCは郵送申込済。結果はなんと、本審査の際は個人信用情報の確認なしでした。 信金さんの担当者さんによると『事前の際にしっかり確認してますからね~。』ということでした。という事は、機構以外の住宅ローン審査で事前審査が通れば本審査はほぼひっくり返らないというのは、結構正しい情報なのかもしれません。 ただし、本審査は購入物件の担保価値や、団信などの要素も絡んできますので、その辺りに問題がなければ。という但し書きが付くのは避けられないでしょう。 そして今回本審査通過後なのですが、早速信用金庫の担当者さんから、『・・・実はお願いがありまして』と切り出されたのが 限度額500万円のしんきんローンカードの申込み。^^; 『使わなくても結構ですので・・...
コメント
コメントを投稿